A kamaszkor beköszöntével a családi dinamika szinte minden területe átalakul, ám kevés téma vált ki annyi vitát a konyhaasztalnál, mint a pénz. Egy friss felmérés szerint a tizenévesek több mint 70%-a úgy érzi, alig kap gyakorlati eligazítást az anyagiak kezeléséről a szüleitől, miközben az idősebb generáció gyakran attól tart, hogy a költségvetés részleteinek feltárása csak felesleges szorongást szülne a fiatalokban.
A pénzügyi nevelés lényege nem a tiltások sulykolása, hanem a valódi partnerség megteremtése. Amikor egy tizenéves megérti a háztartás működésének kereteit, az nemcsak a mindennapos súrlódásokat csökkenti, hanem felkészíti őt a felnőttkor önálló gazdálkodására is.
A titkolózás helyett a nyílt, életkornak megfelelő kommunikáció csökkenti a kamaszok szorongását és a felesleges konfliktusokat.
Miért válik kényes témává a pénz a kamaszkorban?
A tizenévesek identitáskeresése szorosan összefonódik a fogyasztással és az önkifejezéssel. Ebben az életszakaszban a baráti kör, a közösségi média és az online tér felől érkező ingerek folyamatos vásárlásra ösztönöznek, miközben a kamasznak többnyire még nincs saját keresete. A vágyak és a reális lehetőségek közötti szakadék természetes módon szül belső feszültséget.
Pszichológiai szempontból a serdülő agy jutalomközpontja sokkal aktívabb, mint a hosszú távú tervezésért felelős prefrontális kéreg. Amikor egy fiatal azonnal szeretne egy drága cipőt vagy prémium elektronikai eszközt, ritkán a szülők bosszantása vezérli: a fejlődő idegrendszer a társas elfogadottságot és a gyors dopaminlöketet helyezi előtérbe.
A családi együttlétek során érdemes olyan közös hobbikat és játékokat választani, amelyek nem az anyagi javak halmozásáról szólnak, a tudatos döntések gyakorlására pedig jó példa a társasjáték-vásárlás okosan: így ismerd fel, melyik játék nem válik porfogóvá a polcon megközelítése, ahol az értékállóság és a tartós élmény kerül előtérbe.
A pénzügyi tabuk lebontása: miért fontos az átláthatóság?
Sok családban a felnőttek azért zárják el a pénzügyi információkat a gyerekek elől, mert meg akarják kímélni őket a stressztől. A jó szándékú elhallgatás azonban ritkán éri el a célját: a tizenévesek pontosan érzékelik a szülői aggodalmat, és hiteles információk híján hajlamosak a legrosszabbra gondolni, vagy éppen túlzó illúziókat kergetni.
A nyílt párbeszéd nem jelenti azt, hogy minden egyes számlát tételesen elemezni kellene velük. A cél a nagy kép bemutatása. Látva a fix kiadások (lakhatás, rezsi, élelmiszer, biztosítások) és a megtakarítások arányát, a fiatal jóval könnyebben elfogadja, hogy a szabadon elkölthető keret miért véges.
A háztartási büdzsé kialakításának elvei már a korai években felmerülnek, ahogy a pénzügyi stressz a kisgyerekes években: így alakítsunk ki reális és fenntartható családi büdzsét módszerei is mutatják. Ugyanakkor a túlzott anyagi függőség vagy a nem tisztázott segítség a felnőtt kapcsolatokban is feszültséget kelthet; erről bővebben a pénzügyi segítség a szülőktől: hogyan formálja át észrevétlenül a párkapcsolati döntéseket? című elemzés nyújt hasznos szempontokat.
| Megközelítés | Gyakori szülői viselkedés | Kamasz reakciója | Hosszú távú hatás |
|---|---|---|---|
| Tabusítás | „A pénz nem a te dolgod, elég, ha mi aggódunk miatta.” | Bizonytalanság, irreális költekezési vágyak, elszigetelődés. | Hiányos pénzügyi műveltség a felnőttkorban. |
| Bűntudatkeltés | „Tudod te, mennyit kell dolgoznom ezért a telefonért?” | Védekezés, dac, szégyenérzet, kommunikáció bezárulása. | Rossz viszony a pénzhez és a munkához. |
| Partnerség és átláthatóság | „Nézzük meg együtt, mekkora a havi keretünk szórakozásra.” | Felelősségérzet, megértés, kompromisszumkészség. | Tudatos tervezés és reális önértékelés. |
A digitális költések világa: láthatatlan pénz és reális határok
A készpénzmentes tranzakciók, az online játékokon belüli mikrotranzakciók és az egykattintásos rendelések korában a pénz fizikai érzékelése szinte teljesen megszűnt. Egy tizenéves számára a bankkártya érintése vagy az Apple Pay használata nem jár együtt a bankjegyek fogyásának vizuális élményével.
A láthatatlan kiadások kezeléséhez világos szabályokra van szükség. Amikor a fiatalok látják a virtuális munkavégzés és az azzal járó költségek összefüggéseit – hasonlóan ahhoz, ahogyan a digitális nomád élet Európában: a legnépszerűbb célpontok, vízumok és gyakorlati költségek feltérképezése során a valós kiadásokkal szembesülünk –, sokkal tudatosabbá válnak.
A digitális térben a határok meghúzása éppen olyan elengedhetetlen, mint az együttélés egyéb területein, ahogyan arra az összeköltözés a személyes tér elvesztése nélkül: határok, amelyeket érdemes tisztázni kapcsán is láthatunk példákat.
Hogyan tegyük láthatóvá a digitális pénzt?
- Külön ifjúsági számla nyitása: A főkártya átadása helyett a limitált alszámla vagy prepaid kártya biztonságos és átlátható keretet nyújt a kamasznak.
- Valós idejű értesítések: Minden vásárlásról fusson be push-üzenet a telefonjára, így a levonás összege azonnal kézzelfoghatóvá válik.
- A heti költések közös áttekintése vasárnap esténként: a banki applikáció kategóriákra bontott diagramjai világosan megmutatják, mire mennyi ment el az elmúlt napokban.
Gyakorlati lépések a családi költségvetés közös áttekintésére
A közös tervezéshez nem kellenek bonyolult könyvelőprogramok; egy sima táblázat vagy akár egy papírlap is megteszi. Érdemes nyugodt, feszültségmentes időpontot választani, amikor senki sem siet.
A beszélgetés során mutassuk be a családi bevételek százalékos megoszlását. Nem kell fillérre pontos fizetési összegeket elárulni, ha a szülők ezt kényelmetlennek érzik: a lényeg az arányok megértése. Például: 50% megy a megélhetésre (lakás, étel), 20% a jövőbeli célokra és biztonsági tartalékra, 15% a rezsire és utazásra, a fennmaradó 15% pedig a szabadon elkölthető rész.
A kudarcok és a rossz döntések feldolgozása a tanulási folyamat része; a sikertelenség utáni talpra állásban segít a hogyan építsd újra az önbizalmad egy kemény munkahelyi kudarc után: gyakorlati lépések a visszatéréshez logikája, amely a pénzügyi tévedések kezelésére is adaptálható.
A munka világának megértése szintén hozzájárul a pénz értékének felismeréséhez; ebben a témában érdemes áttekinteni a mikor érdemes munkahelyet váltani, és mikor kifizetődőbb maradni? Gyakorlati útmutató a jó döntéshez szempontjait is, amelyek a tizenévesek számára is szemléletesek lehetnek a felnőttek karrierdöntéseinek hátteréről.
Hogyan kezeljük a márkák és a kortárs nyomás okozta elvárásokat?
A kamaszok világában a prémium ruhák, a legújabb okostelefonok és a drága kiegészítők gyakran a társas státusz és a csoporthoz tartozás eszközei. Gyakori hiba a szülők részéről, hogy egyszerű „hülyeségnek” vagy „felesleges pénzkidobásnak” bélyegzik ezeket a vágyakat – a kamasz ilyenkor úgy éli meg, hogy a család egyáltalán nem érti meg a kortárs közeg elvárásait.
A kortárs nyomás miatti vágyak elutasításakor a hangsúly a családi prioritásokon legyen, ne a hiányérzeten vagy a bűntudatkeltésen.
Ahelyett, hogy azt mondanánk: „Erre nincs pénzünk”, fogalmazzunk úgy: „A mi családunk most arra fordítja a keretet, hogy eljussunk nyaralni, ezért ezt a cipőt most nem vesszük meg.” Ezzel a fókusz a választáson és a tudatos döntésen marad, nem pedig a szegénység vagy a hiány érzetén.
Ha a családban több gyermek is él, az anyagi erőforrások elosztása könnyen felszínre hozhatja a rivalizálást; ilyenkor nyújt segítséget a testvérféltékenység és veszekedések: hogyan kezeljük a mindennapi feszültséget szülőként bemutatott szemléletmód.
Stratégiák az impulzusvásárlás kivédésére
- A 30 napos szabály: Nagyobb értékű, nem létfontosságú vágyaknál érdemes várólistát vezetni. Amennyiben egy hónap múltán is kitart a vásárlási szándék, közösen át lehet gondolni a megvalósítás lépéseit.
- Költségmegosztás alkalmazása: A család fedezheti az észszerű alapösszeget – mondjuk egy átlagos cipő árát –, míg a dizájner felárat a kamasz pótolja ki zsebpénzből, diákmunkából vagy ajándékba kapott pénzből.
- Közös reklámelemzés: A szponzorált influenszertartalmak és hirdetési fogások átbeszélése segít átlátni, miként próbálja a marketing mesterségesen felkelteni a hiányérzetet a vásárlókban.
Életkorhoz igazított pénzügyi felelősség: a zsebpénztől a diákmunkáig
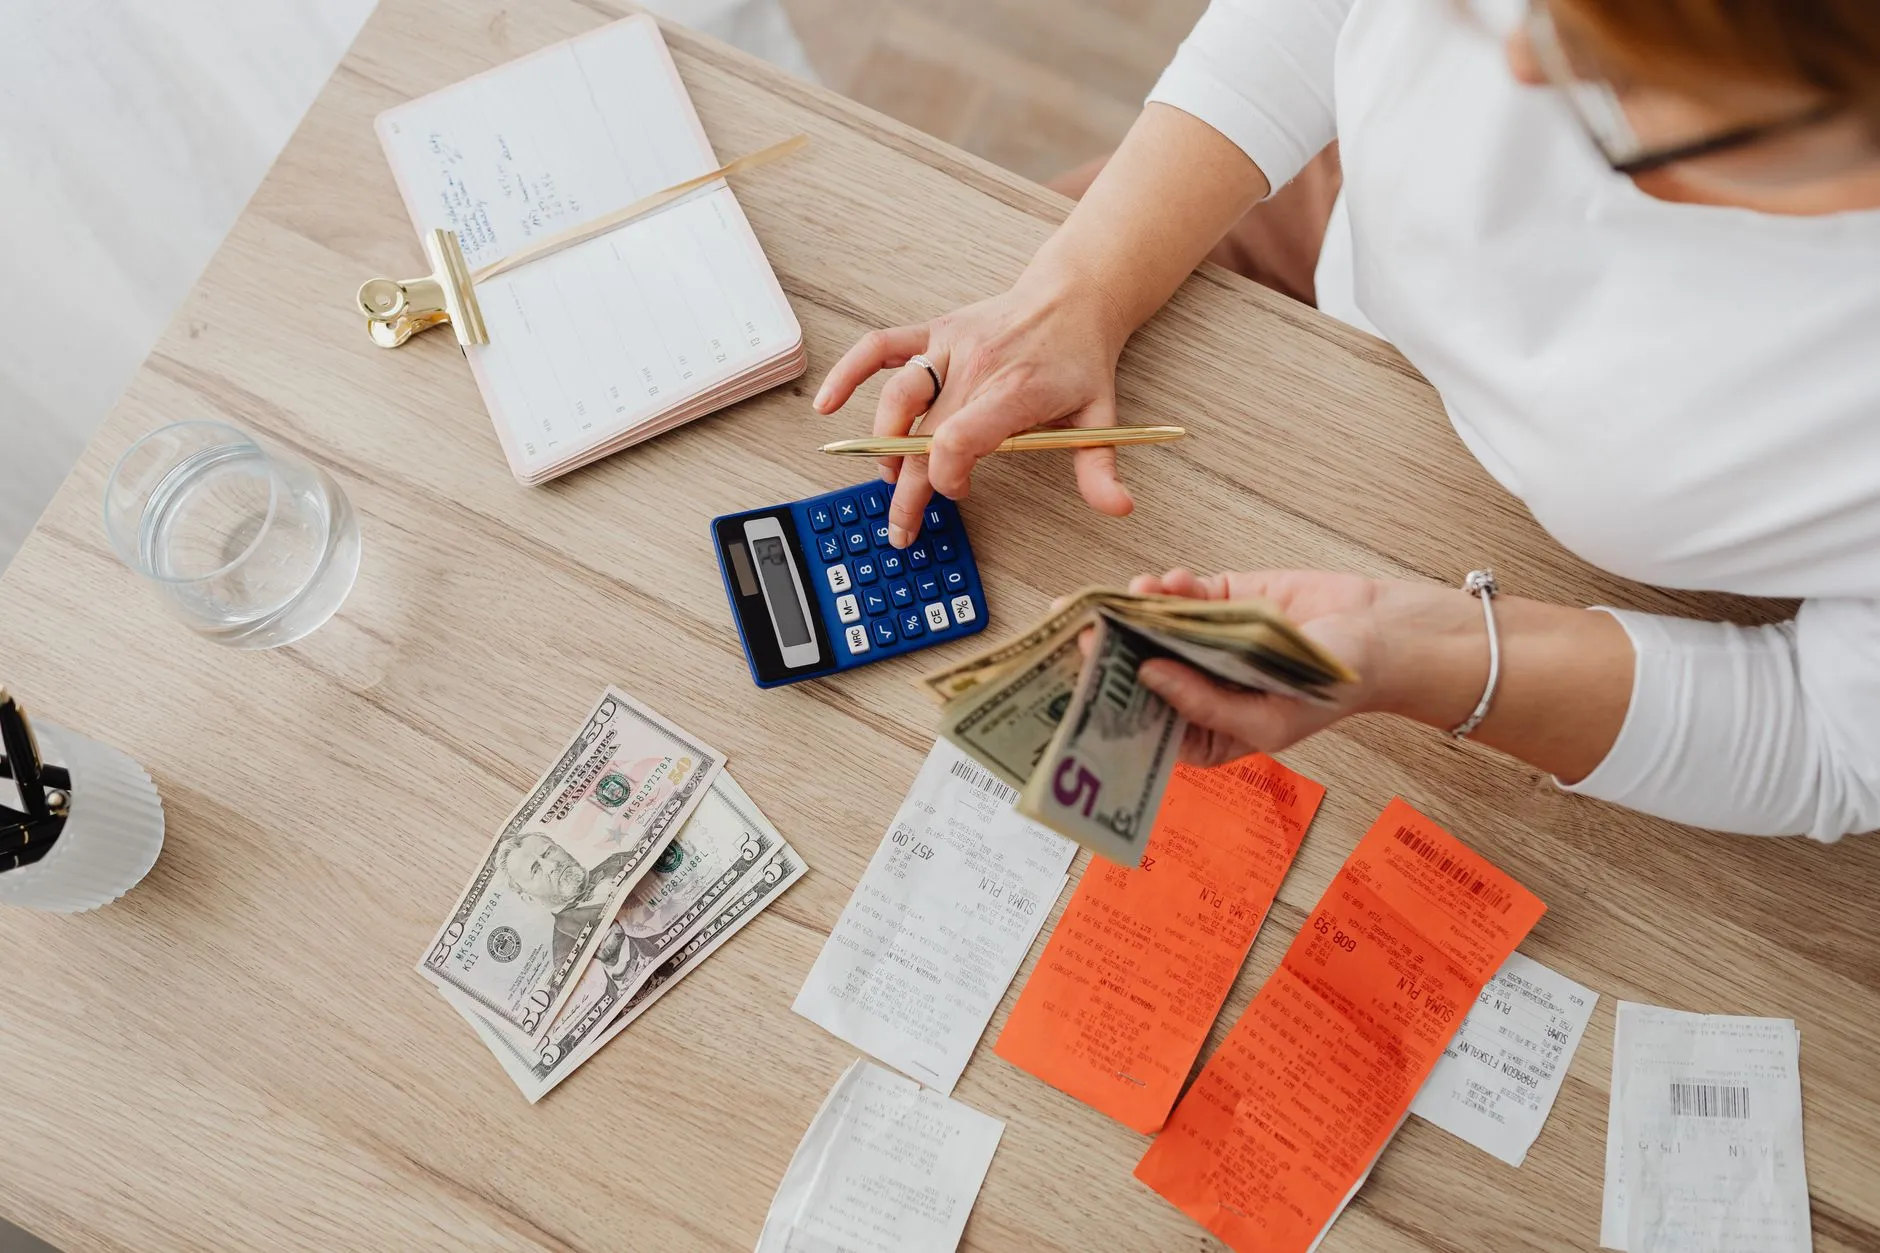
A pénzkezelés gyakorlati készség, amelyet kizárólag tapasztalati úton lehet elsajátítani. A hibák elkövetése – például ha a tizenéves a hónap első napjaiban elkölti az összes zsebpénzét mozijegyre és gyorskajára – a tanulási folyamat része. Azonnali anyagi kisegítéssel viszont éppen a döntése következményeitől fosztanánk meg a fiatalt, megakasztva a fejlődést.
A zsebpénz vagy diákmunka önálló beosztása segít megérteni a pénz valós értékét anélkül, hogy a szülő folyamatosan kontrollálna.
Az életkor előrehaladtával érdemes fokozatosan növelni a felelősségi köröket:
- 12–14 éves kor: Rendszeres, heti fix zsebpénz adható az apróbb személyes vágyakra (édesség, mozi), miközben a kötelező költségeket továbbra is a család állja.
- 15–16 éves kor: Átállás a havi elszámolásra, bevonva a ruházkodási és szórakozási keretet, miközben megjelenhetnek az első alkalmi munkák (korrepetálás, egyszerűbb megbízások).
- 17–18 éves korban a diákmunka révén megszerzett jövedelem már valódi önállóságot kíván: a hobbik, előfizetések és utazások fedezése mellett a fiatal a továbbtanulás anyagi tervezésébe is bekapcsolódik.
Mit tegyünk, ha a család anyagi nehézségekkel küzd?
Váratlan krízisek, munkahelyvesztés vagy hirtelen kiadások idején a feszültség szinte tapinthatóvá válik az otthon falai között. A legrosszabb stratégia a tények eltagadása vagy a hamis biztonságérzet keltése. A kamaszok rendkívül érzékenyek a rejtett jelekre, és a ködösítésből gyakran arra következtetnek, hogy a helyzet még súlyosabb, mint a valóságban.
Ilyenkor egy rövid, higgadt beszélgetés a legcélravezetőbb. Mondjuk el a tényeket: „Most egy átmeneti időszakban vagyunk, mert váratlan kiadásaink keletkeztek / csökkent a bevételünk. Emiatt a következő hónapokban vissza kell fognunk a költéseinket, de a biztonságunk nincs veszélyben, van tervünk a helyzet megoldására.”
A felnőtt kapcsolatokban felmerülő anyagi minták tisztázásához hasznos támpontot nyújt a szülői anyagi támogatás a párkapcsolatban: hogyan előzhetők meg a rejtett elvárások és viták? témaköre. Válsághelyzetben a gyors és fegyelmezett döntéshozatal a kulcs – hasonlóan ahhoz, ahogyan a vízenfutás a volán mögött: mit tegyél másodpercek alatt, hogy elkerüld a balesetet során is a pánikmentes, tudatos manőverek óvnak meg a bajtól.
A kamasz bevonása az észszerű spórolási ötletekbe (pl. közös főzés házhoz rendelés helyett, olcsóbb streamingszolgáltatók választása) nem teherként nehezedik rá, hanem megerősíti a csapatszellemet és az összetartozást.
Gyakran ismételt kérdések (GYIK)
Kössük-e a zsebpénzt a jó iskolai jegyekhez vagy az alapvető házimunkához?
Nem javasolt, mert a tanulás és a saját élettér rendben tartása a családi együttélés természetes része, nem pedig fizetett bérmunka. Zsebpénzt a rendkívüli, nagyobb feladatok elvégzéséért (pl. garázstakarítás, kerítésfestés) adhatunk pluszban, de az alapkeretnek feltételmentesnek kell lennie a tanulási folyamat biztosításához.
Mit tegyek, ha a kamasz azonnal elkölti az egész havi zsebpénzét az első napokban?
Hagyjuk, hogy megtapasztalja a döntése következményét: ne pótoljuk ki a keretet a következő kifizetési időpontig. Együttérzően, bántás nélkül beszéljük meg vele, hogyan oszthatná be jobban a pénzét legközelebb, akár heti részletekre bontva az összeget.
Hogyan reagáljak, ha a gyerekem szerint cikik vagyunk, mert nem tudjuk megvenni a legújabb luxuscikket?
Ismerjük el az érzéseit és a beilleszkedési vágyát anélkül, hogy engednénk a követelésnek vagy bűntudatot éreznénk. Világítsunk rá, hogy a család értékrendjét és döntéseit a hosszú távú célok határozzák meg, a vágyott tárgy megvásárlásához pedig kínáljunk fel részfinanszírozási lehetőséget diákmunka révén.